2027年1月から、子どもの名前でNISAができる「こどもNISA」が始まるよ。
2026年10月からは、楽天証券やSBI証券など、いくつかの証券会社で口座の事前申込みもスタートしているよ。
フォロワーさんからも、こんな質問がたくさん届いているよ。
制度の説明はいろいろなところで見かけるけど、いちばん知りたいのは「で、うちはやるべき?」だよね。
この記事では、こどもNISAのしくみを、むずかしい言葉を使わずにまとめたよ。
読み終わるころには、「うちは始める」「急がなくていい」を自分で判断できるようになってるよ。
前半はみんな向け、後半は実際に始める人向けだよ。まずは知りたいだけの人は、前半だけ読めばOK。
この記事でわかること
- こどもNISAのルールを、ざっくりつかむ
- 「いつ引き出せるか」と注意点を知っておく
- 「うちは始める?急がなくていい?」を判断する
- 【始める人はさらに】口座の作り方と、準備するものを確認する
結論から:うちは始める?急がなくていい?
先に、判断の目安を出しておくね。当てはまるものが多いほうを、自分たちの目安にしてね。
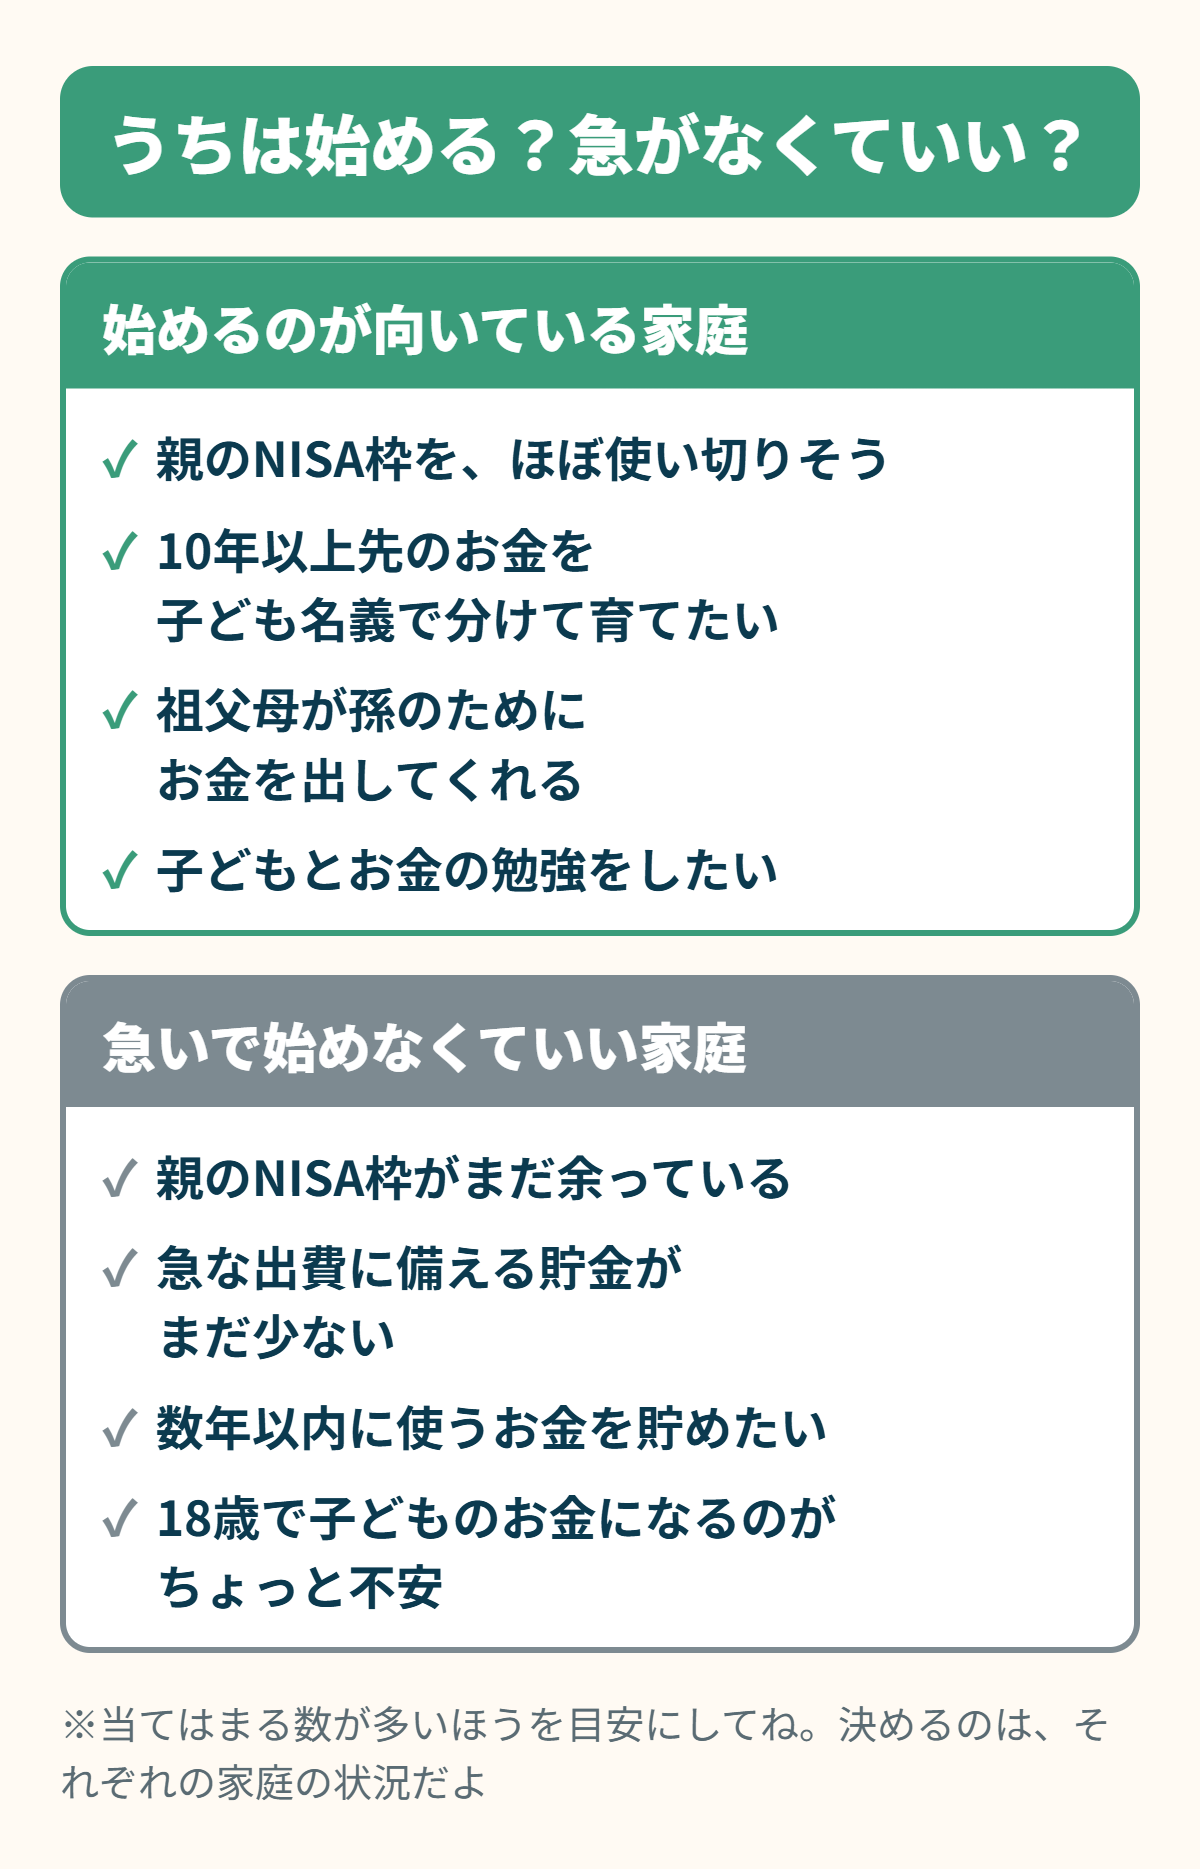
その理由は、このあと順番に説明するね。くわしい判断のしかたはこちら。
こどもNISAってどんな制度?
こどもNISAは、0〜17歳の子どもの名前で、税金がかからずに積み立て投資ができる制度だよ。
ふつう、投資でもうけが出ると、約20%(20.315%)の税金がかかるよね。
たとえば10万円もうかったら、約2万円が税金で引かれて、手元に残るのは約8万円。
こどもNISAなら、このもうけに税金がかからないから、10万円まるごと受け取れるよ。
いまのNISAは18歳以上しか使えないけど、その「つみたて投資枠」を子どもにも広げたのが、こどもNISAだよ。
口座は子どもの名前で作って、子どもが小さいうちは親(親権者)が代わりに管理するしくみだよ。
ひと目でわかる!こどもNISAのルール
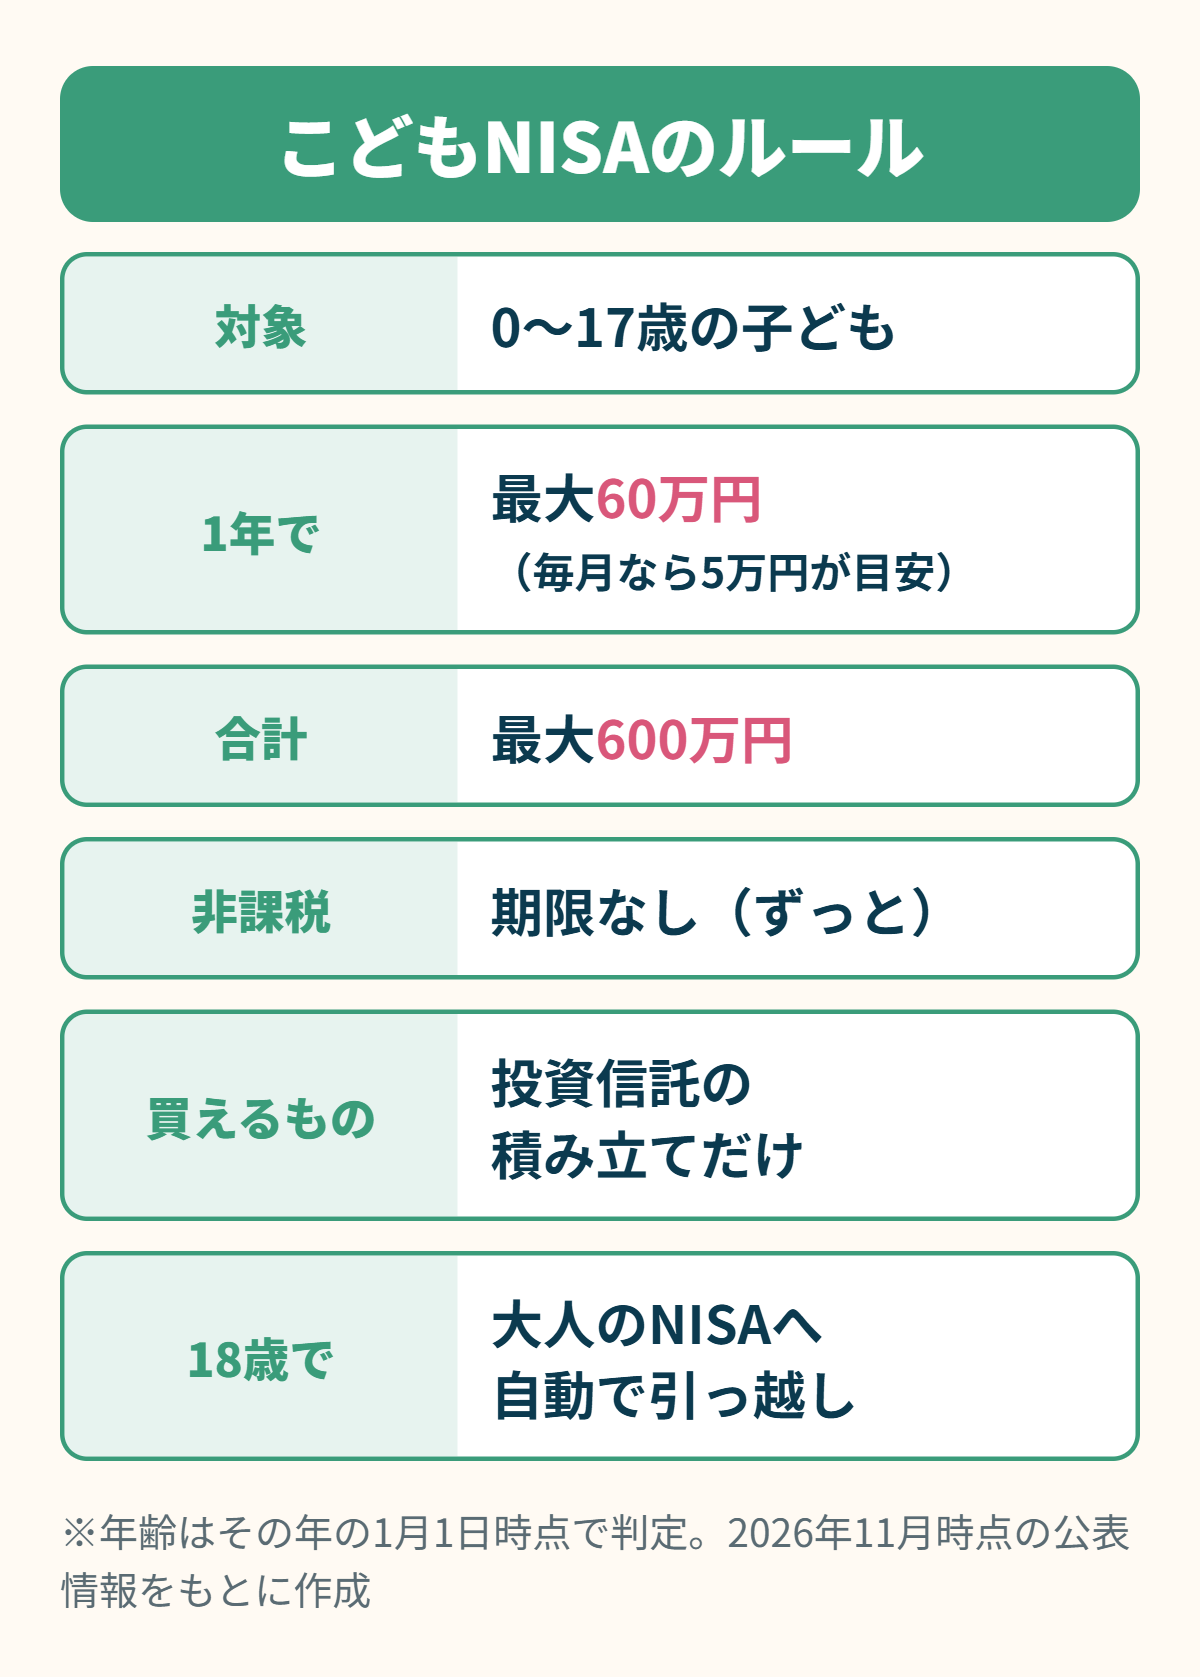
ポイントは、次の4つだよ。
① 年60万円まで、合計600万円まで
1年に入れられるのは最大60万円。毎月同じ金額で積み立てるなら、月5万円までだよ。合計では、子ども1人あたり600万円まで入れられるよ。
毎年使い切る必要はないから、月5,000円や1万円など、家計に無理のない金額からで大丈夫だよ。
② 買えるのは「投資信託」の積み立てだけ
投資信託は、集めたお金をプロにまとめて運用してもらう商品だよ。
こどもNISAで買えるのは、金融庁が「長くコツコツ積み立てるのに向いている」と認めた投資信託などに限られているよ。個別の会社の株は買えないよ。
買い方も、毎月など決まった日に、決まった金額を積み立てる方法だけ。好きなときに1回だけ買うことはできないので注意してね。
③ 非課税の期間はずっと(無期限)
昔のジュニアNISAは、税金がかからない期間が最長5年だったよね。
こどもNISAは期限がないから、0歳から始めれば、長い時間をかけてゆっくり増やせるよ。
④ 18歳になったら「子ども本人のNISA」へ自動で引っ越し
18歳になると、こどもNISAで育てたお金は、子ども本人名義の通常のNISA(つみたて投資枠)にそのまま自動で移るよ。
年齢は「その年の1月1日」の時点で判定するよ。たとえば2027年5月に18歳になる子は、2027年中はこどもNISA、2028年1月から通常のNISAになるよ。
ジュニアNISAと何が違う?
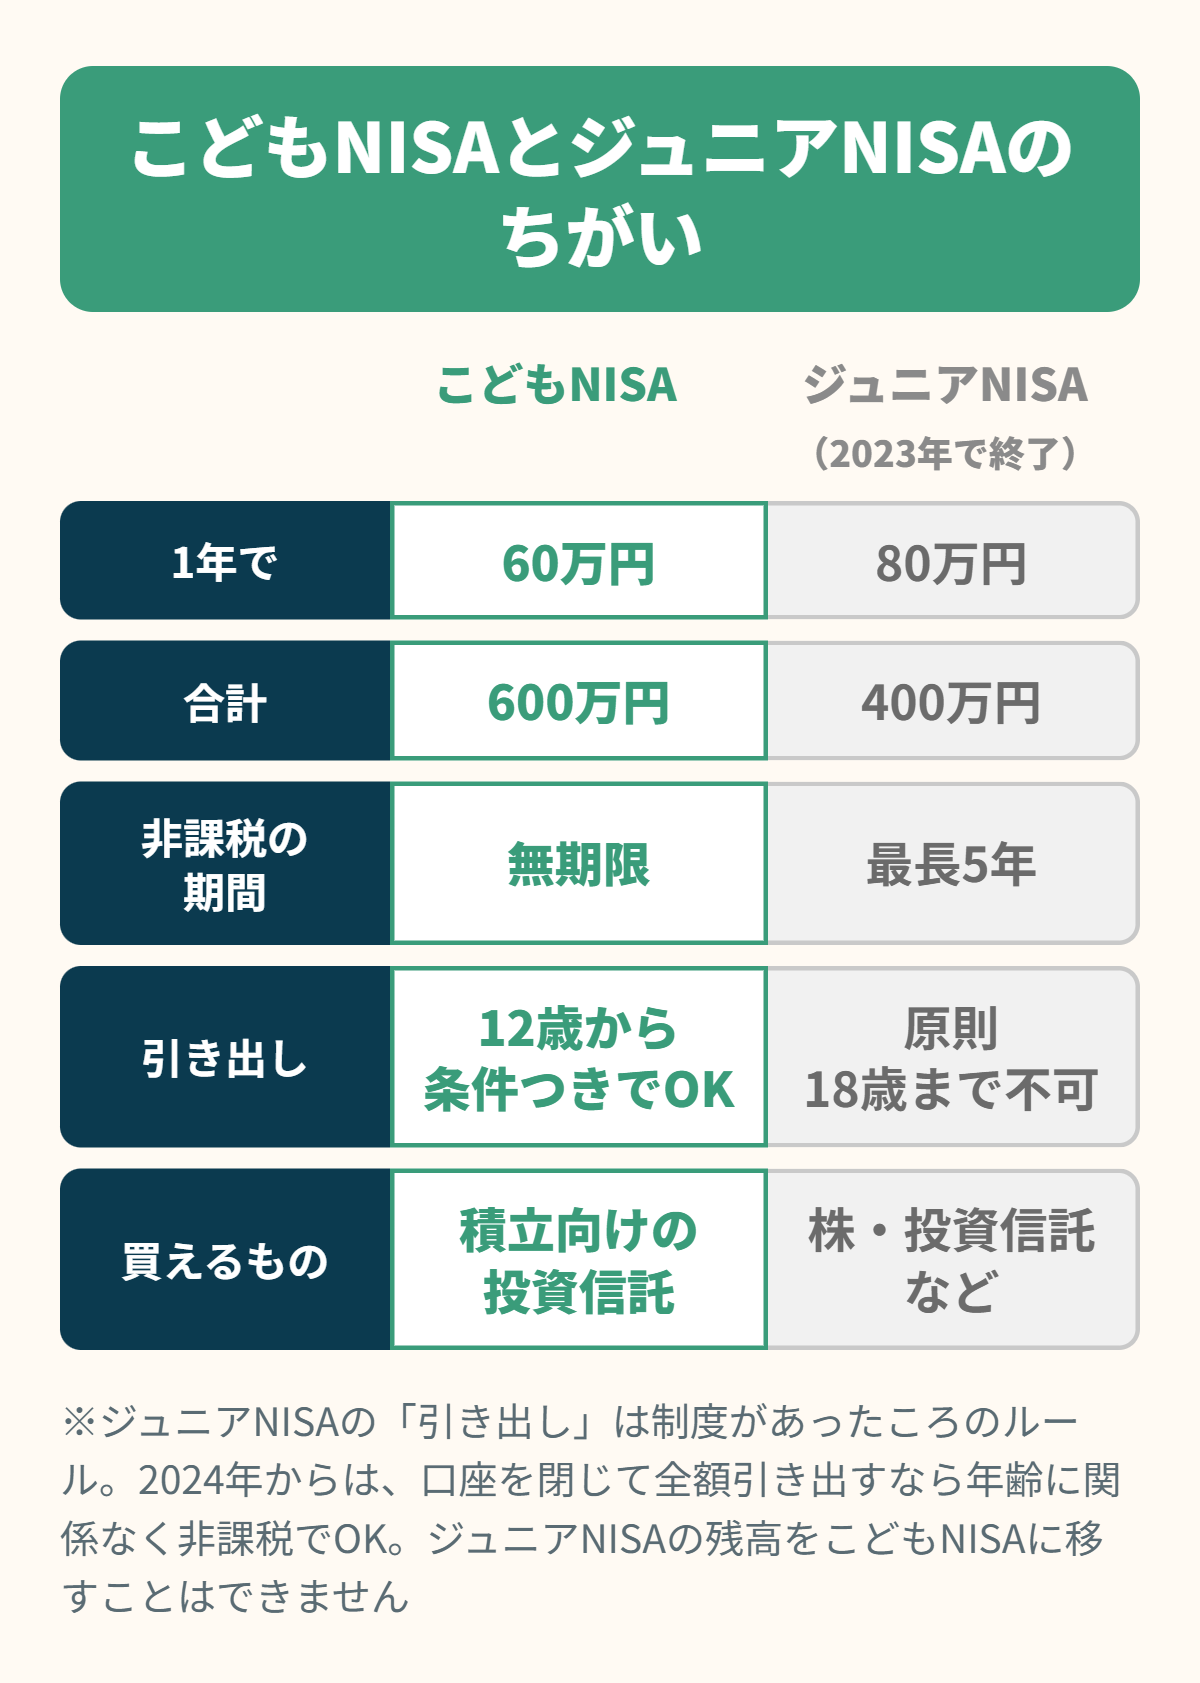
いちばん大きな違いは、「引き出しやすさ」と「非課税の期間」だよ。
ジュニアNISAは、原則18歳まで引き出せない、非課税の期間が短いなど、使いにくい面があったよね。2023年で新しく買うことはできなくなったよ。
こどもNISAは「12歳から条件つきで引き出せる」「非課税の期間は無期限」になって、長く使いやすいしくみになったよ。
そのかわり、1年に入れられる金額は80万円から60万円に減って、買える商品も積み立て向けの投資信託にしぼられているよ。
ちなみに、ジュニアNISAで持っている分をこどもNISAに移すことはできないよ。ジュニアNISAを持っている子でも、こどもNISAの口座は新しく作れるよ。
通常のNISA(18歳以上)のしくみをおさらいしたい人は、こちらの記事も読んでみてね。
【初心者向け】NISA完全攻略ガイド|ゼロから始める資産形成
お金はいつ引き出せる?「12歳」がポイント
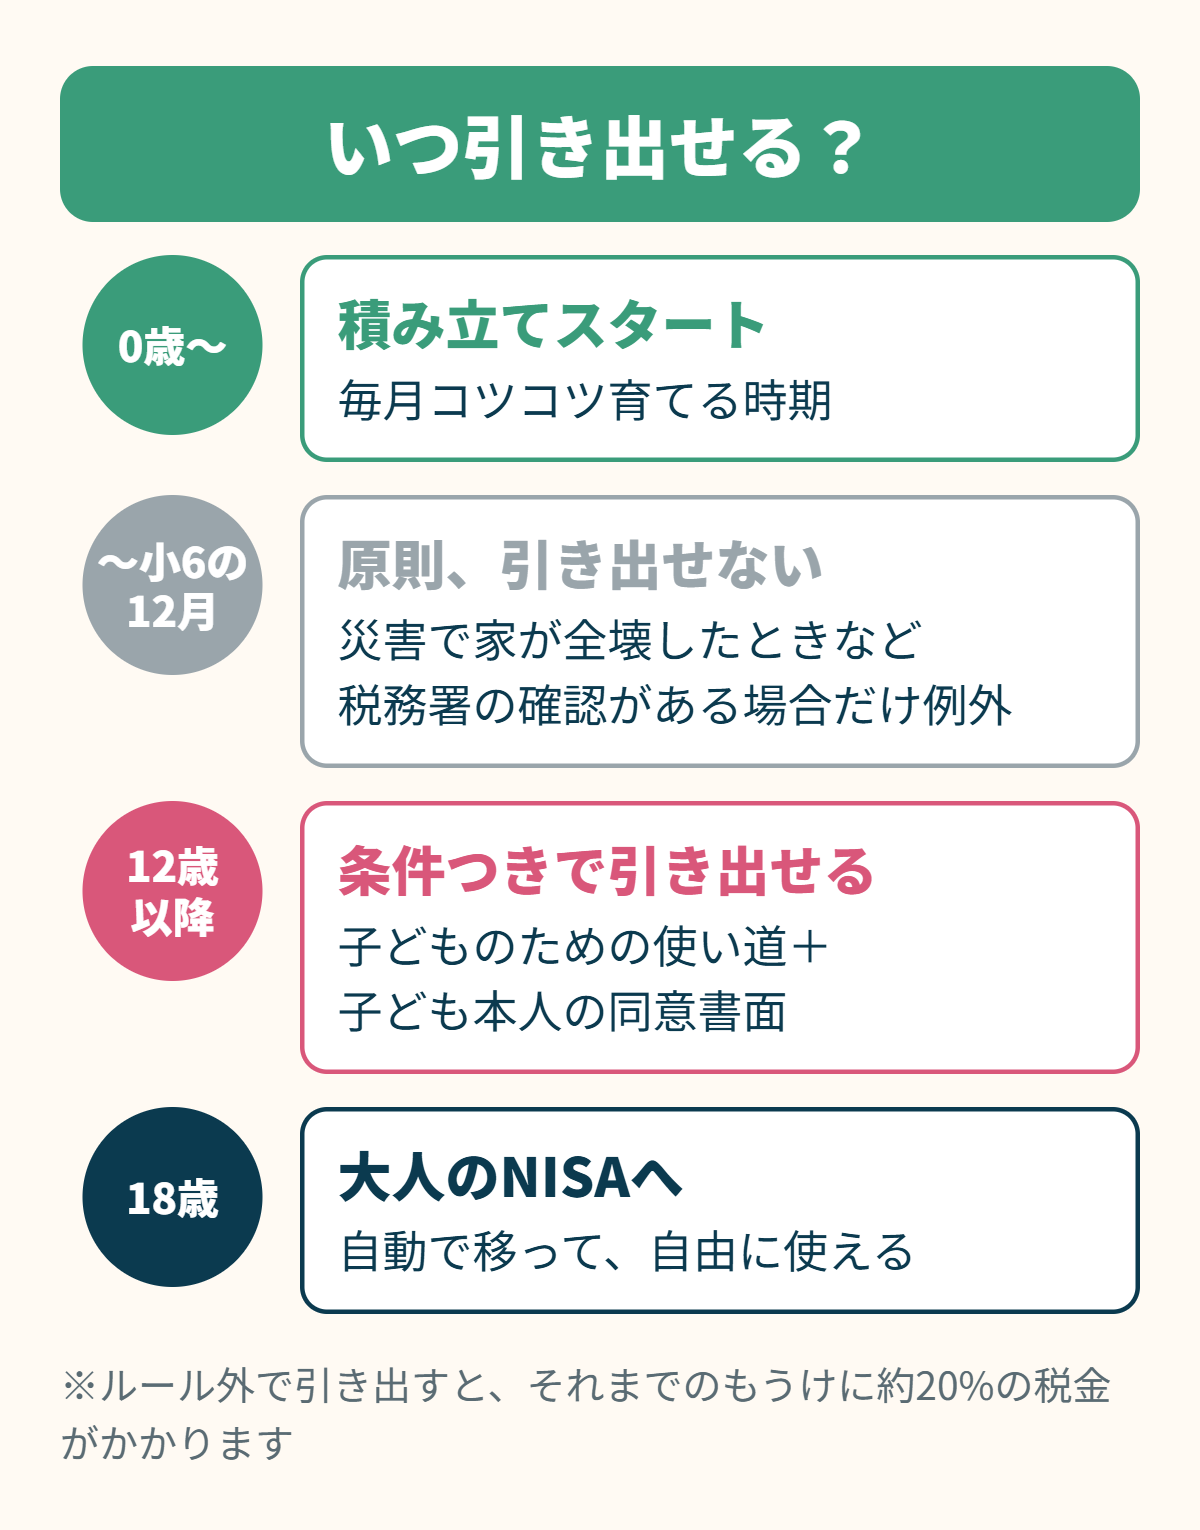
12歳になるまでは、原則引き出せない
目安として、小学6年生の12月までは、基本的に引き出せないよ。
引き出せるようになるのは、だいたい小学6年生の1月から。正確には「その年の3月31日に12歳になっている年」の1月からなので、誕生日によってはまだ11歳のこともあるよ。
例外は、災害で家が全壊したときなど、税務署の確認を受けた場合だけだよ。
それ以外の理由で引き出すと、それまで税金がかからなかったもうけに、さかのぼって約20%の税金がかかるよ。
12歳以降は、子どものためなら引き出せる
中学入学の準備に間に合う時期から、次の条件を満たせば引き出せるよ。
- お金の使い道が、入学金・教育費・生活費など子どものためであること
- 子ども本人が「引き出していいよ」と同意した書面があること
- 親が、証券会社に申出書を出すこと
つまり、親の都合で自由に引き出せるお金ではないよ。
なお、書類の書き方など、くわしい手続きは証券会社によって違うので、引き出すときに確認してね。
毎月いくら積み立てたら、いくらになる?
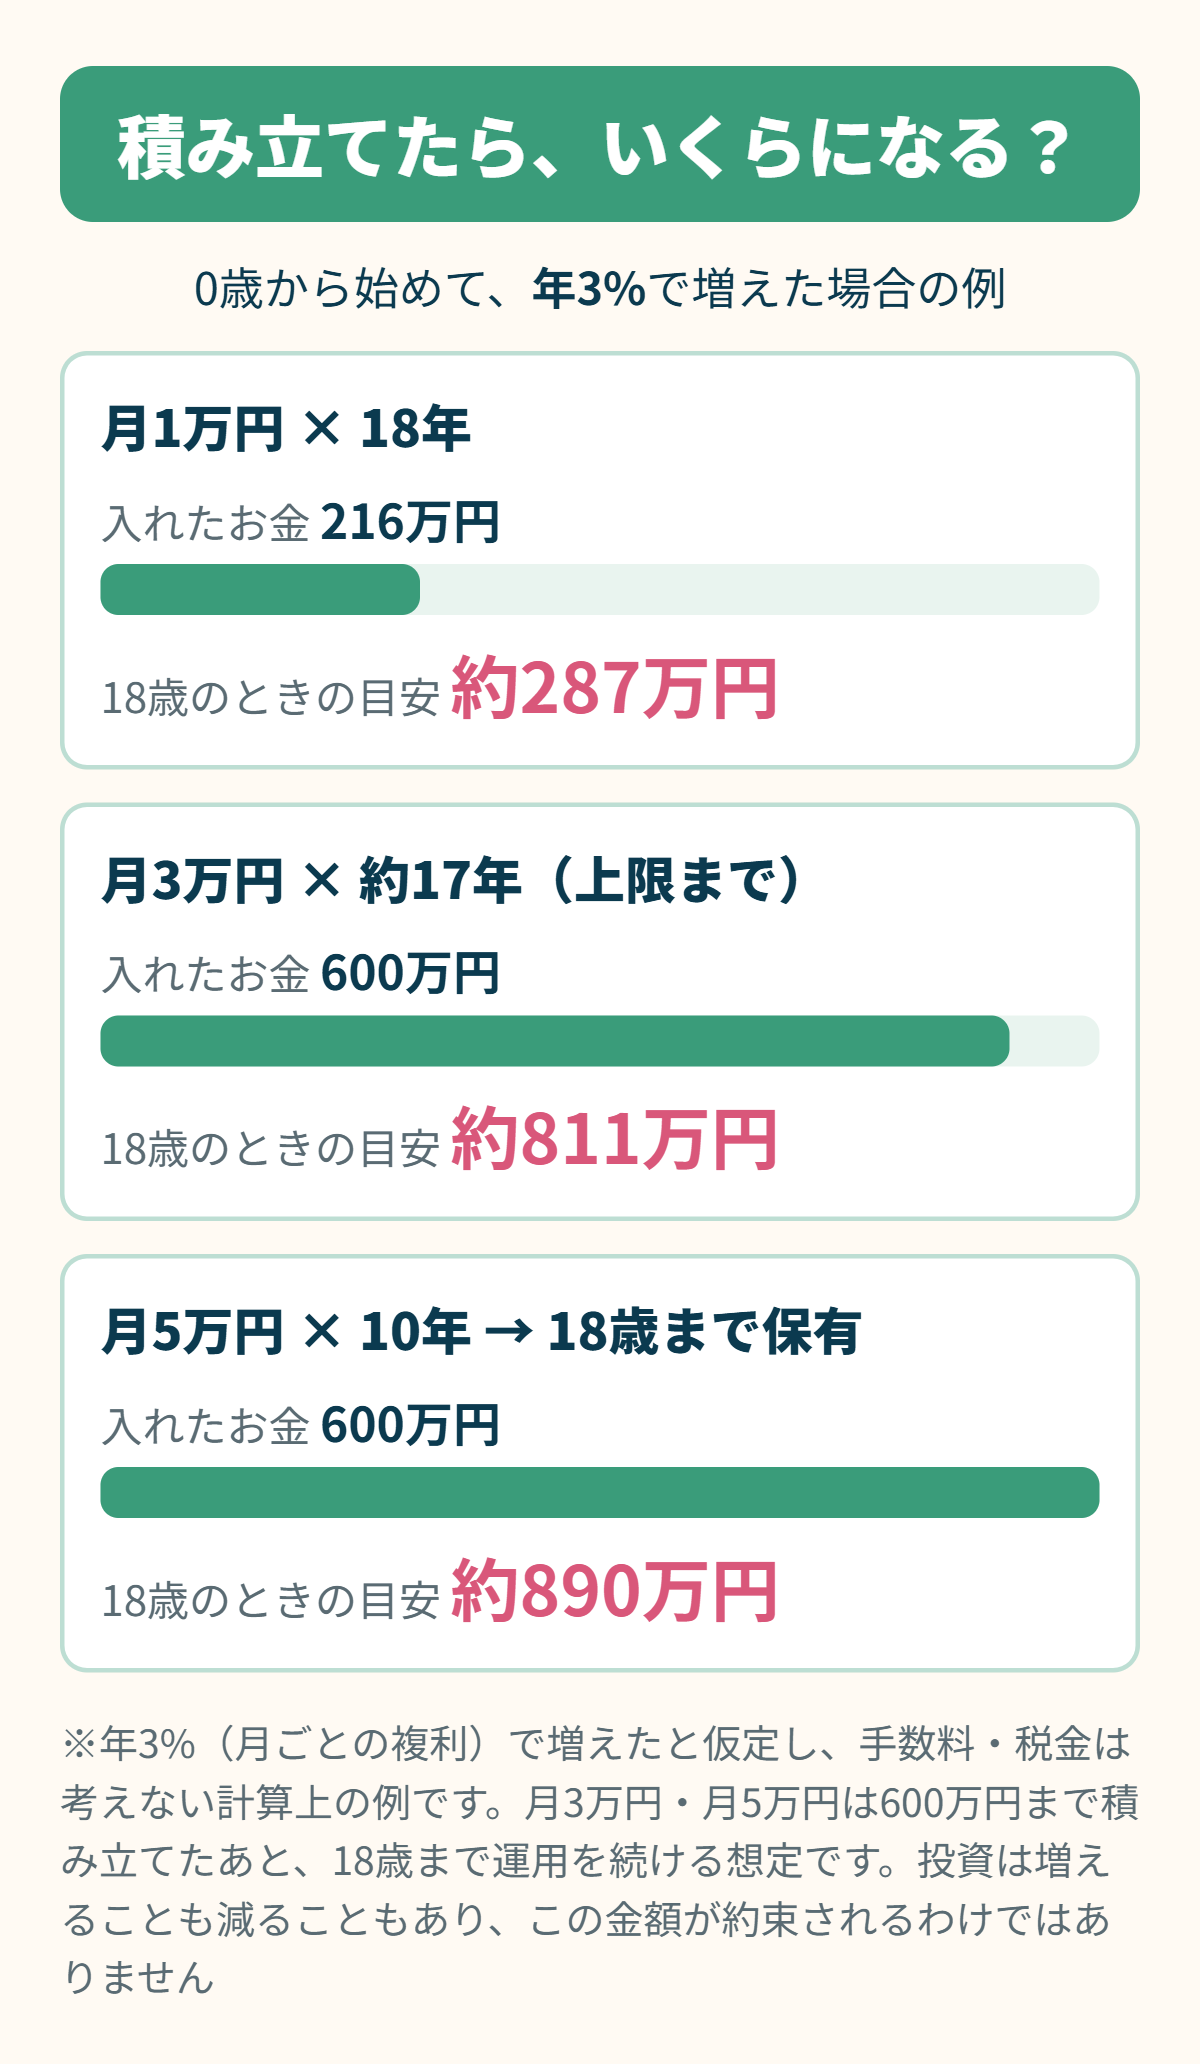
年3%で増えた場合、月1万円を0歳から18歳まで積み立てると、入れたお金216万円が約287万円になる計算だよ。
上限の600万円まで入れて18歳まで育てると、800万円をこえる計算になるよ。
ただし、これはあくまで計算上の例だよ。投資なので、増えるときも減るときもあって、この金額が約束されているわけではないよ。
早く始めるほど、育てる時間が長くとれるのが、こどもNISAのいちばんの強みだよね。
始める前に知っておきたい注意点
すぐ使うお金は、預金に置いておこう
投資は値下がりすることもあるよ。
入学金が必要になる直前に値下がりすると、予定していた金額が用意できないかもしれないよね。
数年以内に使うお金は預金、10年以上使わないお金は投資、と分けて考えると安心だよ。
証券会社は途中で変えられない
通常のNISAは1年ごとに証券会社を変えられるけど、こどもNISAは途中で証券会社を変えることができないよ。
どうしても別の会社にしたいときは、口座をいったん閉じて、別の会社で作り直すことになるよ。そのとき、税金がかかることもあるよ。
だから、最初の証券会社はじっくり選んでおこう。
親や祖父母が出すお金は「贈与」になる
こどもNISAで税金がかからないのは、投資のもうけの部分だけだよ。
親や祖父母が子どもにお金をあげることは「贈与」になるよ。一般的なルールでは、1年間に子ども1人が受け取る合計が110万円をこえると、贈与税がかかることがあるよ。
こどもNISAの60万円だけなら110万円以内だけど、同じ年におじいちゃん・おばあちゃんからもらったお金も合わせて数えるので、気をつけてね。
売ったら、枠はどうなる?
途中で売ると、売った分だけ600万円の枠が翌年以降に戻ってくるよ。
戻ってくるのは、売った金額ではなく買ったときの金額だよ。たとえば10万円で買って15万円で売ったら、戻ってくる枠は10万円だよ。
ただし、1年に入れられるのは60万円のままなので、たくさん売っても1年で入れられる金額が増えるわけではないよ。
うちはやったほうがいい?急がなくていい?
決まった正解はないけど、迷ったら次の順番で考えてみてね。
まず「親のNISA」との違いを知っておこう
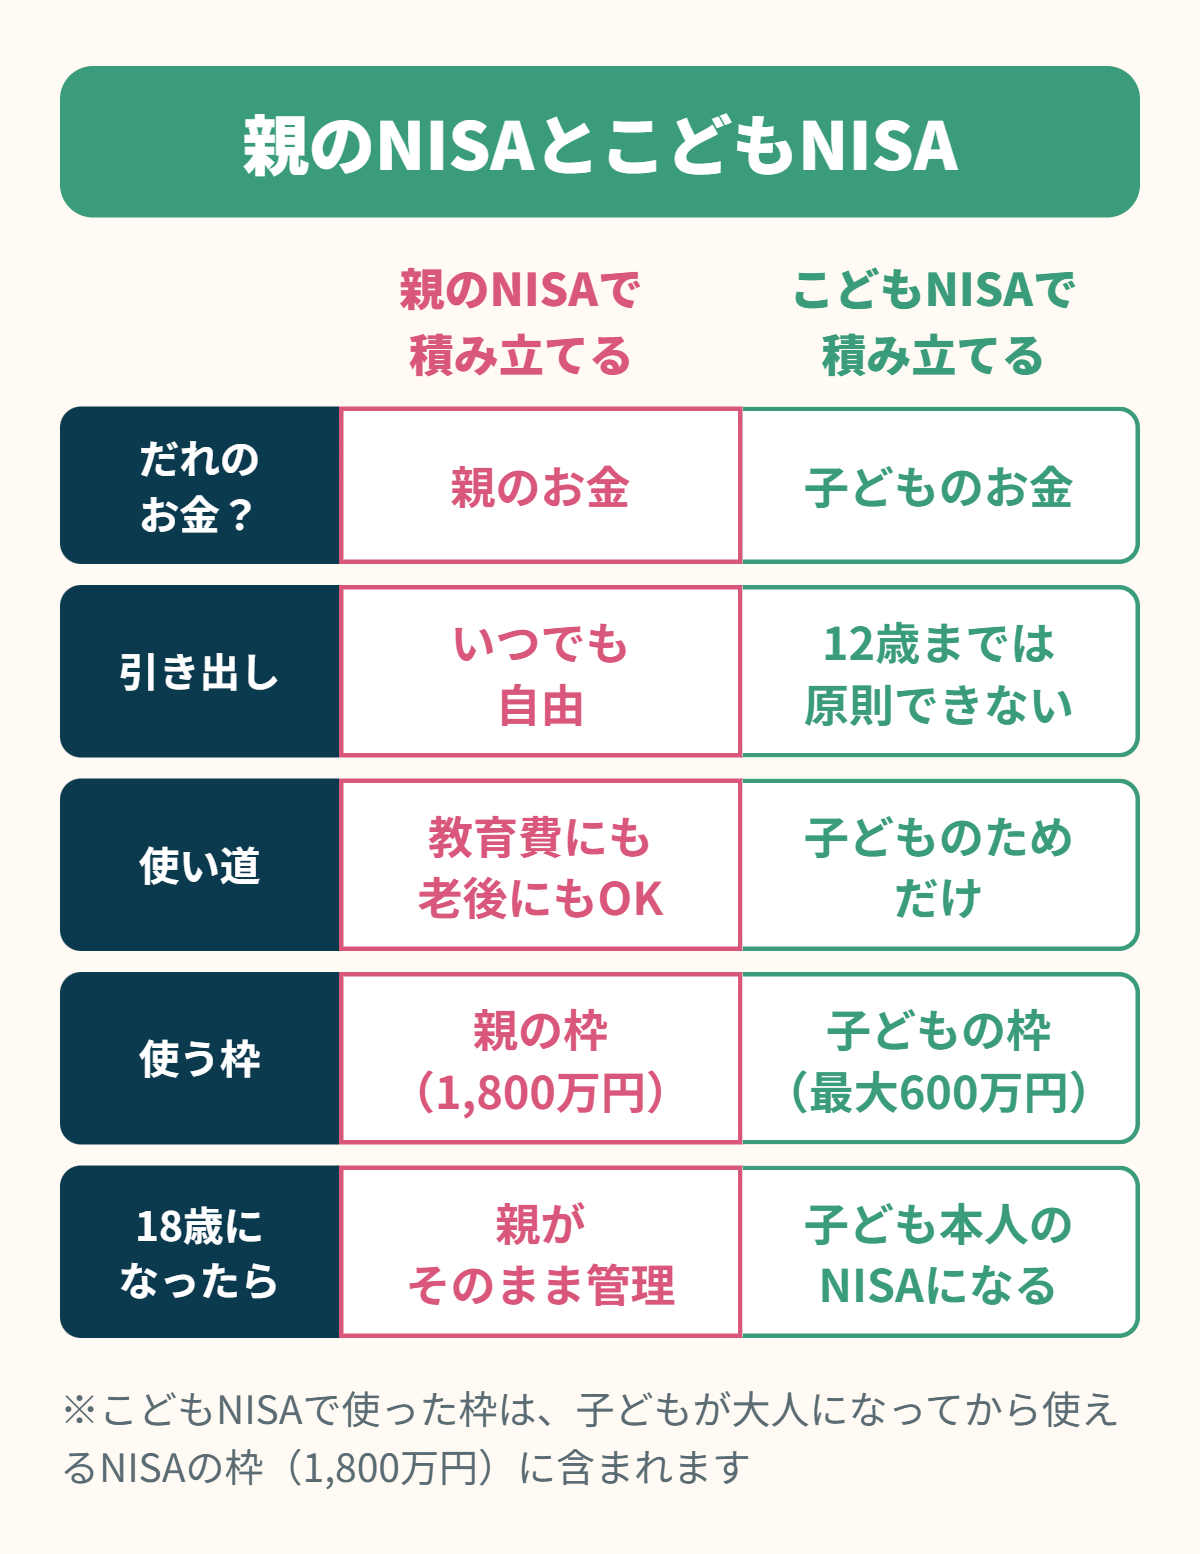
子どものためのお金は、親のNISAで積み立てておくこともできるよ。
親のNISAは、いつでも引き出せて、使い道も自由。教育費が足りないときにも、親の老後のお金にも回せるよ。
それから、こどもNISAで使った枠(最大600万円)は、子どもが大人になってから使えるNISAの枠(1,800万円)の中に含まれるよ。子どもの枠を、親が先に使ってあげるイメージだよ。
始めるのが向いているのは、こんな家庭
親のNISAの枠が足りなくなりそうなら、こどもNISAで子どもの分を別に育てられるよ。
大学費用など10年以上先に使うお金を、子ども名義で分けておきたい家庭にも向いているよ。子どもが小さいほど、育てる時間を長くとれるよね。
祖父母が孫のためにお金を出してくれる場合も、こどもNISAなら「孫のお金」として分けて育てやすいよ。
急いで始めなくていいのは、こんな家庭
親のNISAの枠がまだたくさん余っているなら、まずは親のNISAで十分だよ。いつでも引き出せるから、もしものときも安心だよね。
急な出費に備える貯金がまだ少ないなら、先に貯金を作っておこう。こどもNISAのお金は、12歳ごろまで引き出せないからね。
中学・高校など数年以内に使うお金は、値下がりのリスクがある投資より、預金のほうが向いているよ。
18歳になると、子ども本人が自由に使えるお金になるよ。それがちょっと不安なら、親のNISAで育てておいて、渡すタイミングを親が決める方法もあるよ。
自分のNISAで積み立ててる分、移したほうがいい?
親のNISAで買った投資信託を、こどもNISAにそのまま移すことはできないよ。
移すなら「親のNISAで売る→そのお金を子どもにあげる→こどもNISAで買い直す」という流れになるよ。売って空いた親の枠が使えるのは翌年以降だよ。
わざわざ移さずに親のNISAのまま育てて、必要なときに子どものために使う方法もあるよ。
満額入れたら、子どもがお金に頼ってしまわない?
こどもNISAのお金は、18歳になると子ども本人のNISAになるよ。
12歳以降に引き出すときは子どもの同意が必要だから、それまでに「このお金は何のためのお金か」を親子で話しておくのがおすすめだよ。金額より、渡す前の話し合いが大事だよね。
2027年1月にあわてなくて大丈夫
こどもNISAは期間限定の制度ではないから、2027年1月にすぐ始めなくても大丈夫だよ。
ただし、1年に入れられるのは60万円まで。子どもが大きくなってから始めると、18歳までに入れられる合計は少なくなるよ。
たとえば12歳から始めると、最大でも6年×60万円=360万円だよ。
迷ったら、まず親のNISAで積み立てを始めて、余裕が出てきたらこどもNISAを考える、という順番でも遅くないよ。
口座はどうやって作る?【始める人】
ここからは、実際にこどもNISAを始める人向けだよ。まだ様子見の人は、チェックリストまで飛ばしてOK。
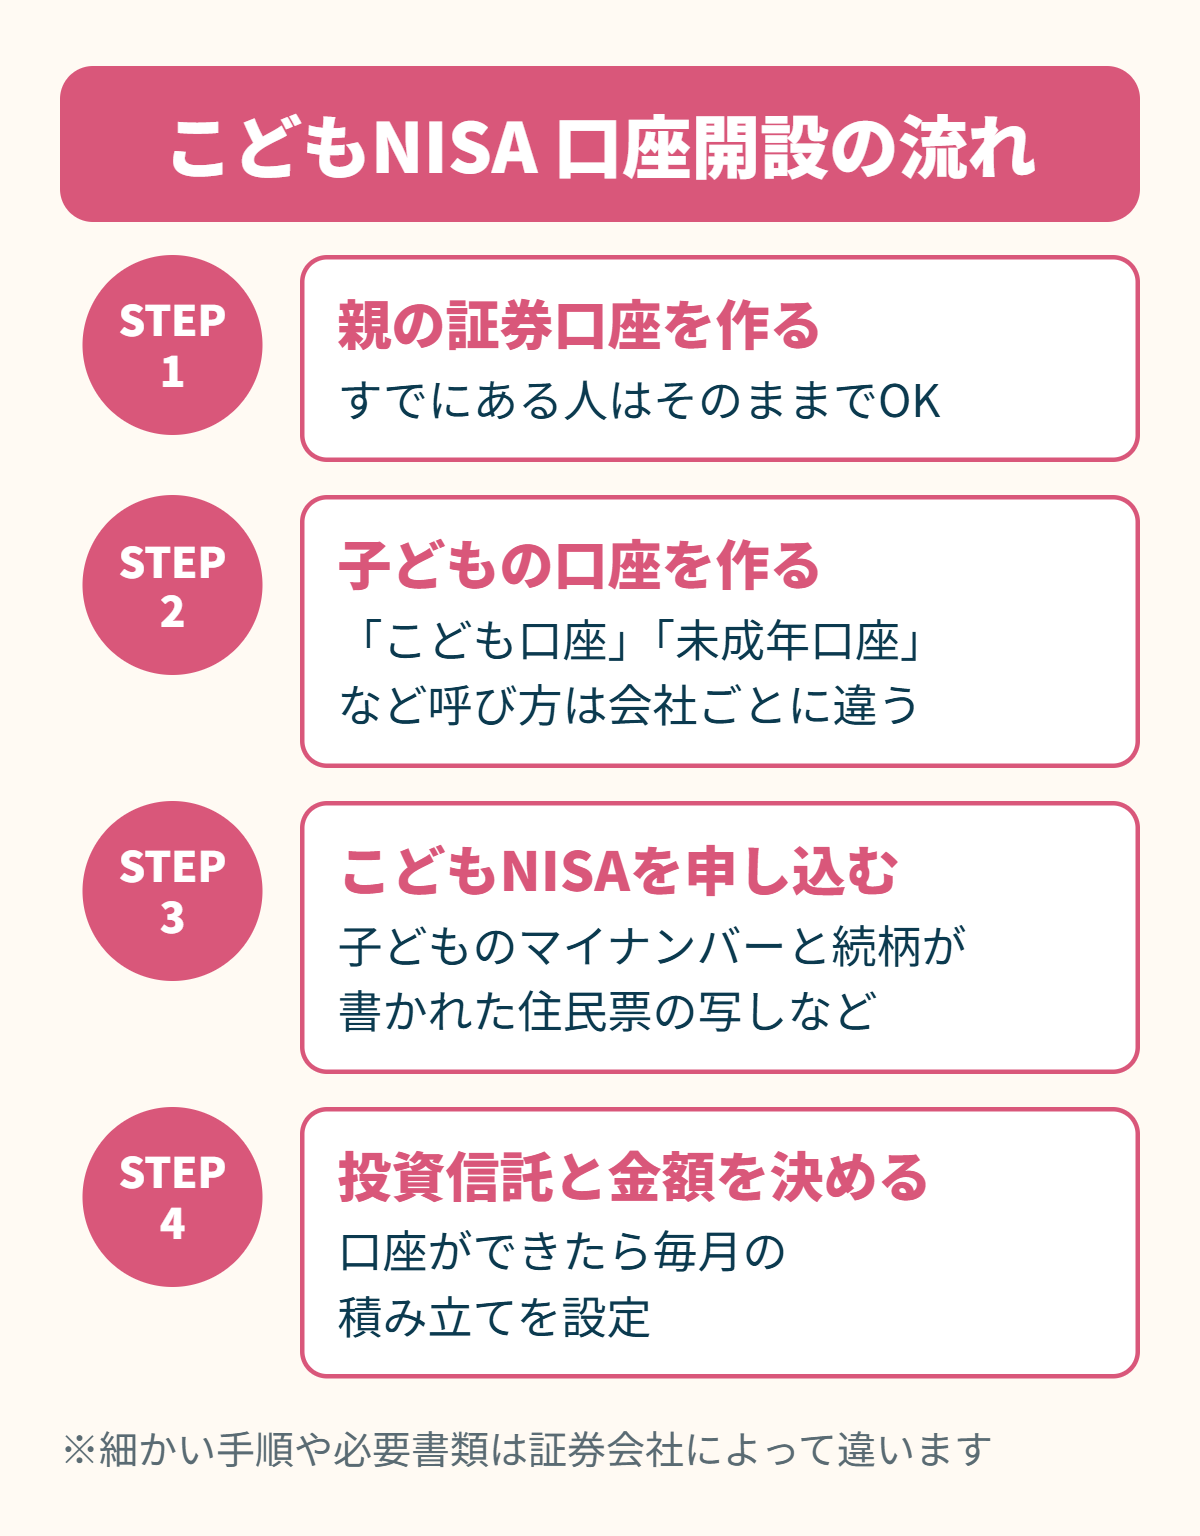
どこの証券会社でも、だいたいこの流れだよ。
STEP1:親の証券口座を作る
こどもNISAの口座を作るには、基本的に親(親権者)の証券口座が先に必要だよ。
STEP2:子どもの証券口座(未成年口座)を作る
親の口座にログインして、子ども名義の口座を申し込むよ。「こども口座」「未成年口座」など、呼び方は証券会社によって違うよ。
証券会社によっては、子どもの口座とこどもNISAを同時に申し込めるところもあるよ。
STEP3:こどもNISAを申し込む
申込み画面で、子どもの名前や生年月日を入れて、書類を出すよ。
多くの証券会社で、子どものマイナンバーと続柄が書かれた住民票の写しなどが必要だよ。家族の状況によっては、ほかの書類が必要なこともあるよ。
書類の種類や期限は会社ごとに違うので、申し込む証券会社の案内を見てから取ると二度手間にならないよ。
証券会社と税務署の確認が終わると、2027年1月以降に口座ができるよ。
STEP4:積み立てる投資信託と金額を決める
口座ができたら、積み立てる投資信託と毎月の金額を設定するよ。
迷ったら、世界や日本の株にまとめて投資できて、手数料(信託報酬)が安い投資信託を選ぶ人が多いよ。
今日やることチェックリスト
- 親のNISAの枠がどれくらい残っているか確認する
- こどもNISAで何のためのお金を育てるか(大学費用・中学高校の費用など)を家族で話す
- 毎月いくらなら無理なく続けられるか決める
- 親の証券口座があるか確認する(なければ先に作る)
- こどもNISAを使う証券会社を決めて、必要書類(住民票の写しなど)を確認する
- 祖父母から援助を受けるなら、贈与税のルール(年110万円)を確認する
- すぐ使う予定のお金は、投資にまわさず預金に残しておく
まとめ
こどもNISAは、子どもの名前で、税金がかからずにコツコツ積み立てできる制度だよ。
年60万円・合計600万円まで、非課税の期間は無期限。12歳以降は、子どもの同意があれば子どものために引き出せるよ。
一方で、12歳ごろまでは原則引き出せないこと、途中で証券会社を変えられないこと、贈与税には気をつけてね。
始めるのが向いているのは、親のNISAの枠が足りなくなりそうな家庭や、10年以上先のお金を子ども名義で分けて育てたい家庭だよ。
親のNISAの枠がまだ余っているなら、急いで始めなくても大丈夫。
すぐ使うお金は預金、長く使わないお金は投資。この分け方で、自分たちに合う方法を選んでみてね。
※この記事は2026年11月時点の公表情報をもとに書いているよ。細かいルールは変わることもあるので、申し込む前に金融庁や証券会社の最新情報も確認してね。