年末調整、「なんとなく書いて出すだけ」になってない?
じつは状況によっては、戻ってくるはずの税金を受け取れていない人もいるよ。
しかも2026年は、税金のルールが大きく変わった年。
特に産休・育休中の人や、12月に給料が出ない人は、知らないと損しやすいので気をつけてね。
この記事では、今年の変更点と、損しやすい人のパターン、書類の書き方をやさしくまとめたよ。
まずは下の「今年の変更点」と「あなたは損してない?チェック」から見てね。
2026年の変更点まとめ
- 所得税がかからない年収:160万円→178万円(給料だけの場合)
- 基礎控除:合計所得489万円以下(給料だけなら年収約665万円まで)なら104万円(2026・2027年分)
- 給与所得控除の最低額:65万円→74万円
- 税金の扶養に入れる年収:123万円→136万円以下
- 配偶者特別控除:年収207万円まで(満額の38万円は169万円まで。控除を受ける人の所得が900万円以下の場合)
- 19〜22歳の子:136万円超〜197万円以下は「特定親族特別控除」
- 23歳未満の扶養親族がいる人:一般生命保険料控除の上限が4万円→6万円(合計12万円は変わらない)
- 基礎控除・給与所得控除・扶養の条件の改正は2026年12月1日から。12月の年末調整で1年分をまとめて計算し直す
- 社会保険の扶養(106万円・130万円)は税金とは別ルール
年末調整ってなに?
毎月の給料からは、所得税が引かれていることが多いよね。
でもこの金額は、じつは「とりあえずの金額」。
家族の人数は一部反映されているけど、生命保険料などの控除や、1年分の給料の確定額までは反映されていないからだよ。
そこで12月に、会社が1年分の税金を正しく計算し直してくれる。
これが年末調整だよ。
引かれすぎていたら、12月か1月の給料と一緒に戻ってくる。
足りなかったら、追加で引かれることもあるよ。
私たちがやるのは、申告書を書いて会社に出すだけ。
計算は会社がしてくれるから安心してね。
2026年はここが変わった!
所得税がかからない年収が178万円に
いちばん大きいのはここ。
給料だけの人なら、年収178万円まで所得税がかからないようになったよ(2025年は160万円)。
理由は、税金を計算するときに年収から差し引ける金額が2つ増えたから。
- 基礎控除(所得に応じて差し引ける金額):年収約665万円までの人は、68〜95万円→104万円に
- 給与所得控除(会社員の必要経費のようなもの)のいちばん低い額:65万円→74万円
104万円+74万円=178万円、というしくみだよ。
ただし、所得税が0円でも、住民税や社会保険料はかかる場合があるよ。
基礎控除は、2025年は年収によって金額がバラバラだったけど、2026年は年収約665万円まで一律104万円になったよ。
年収約665万円を超える人も、多くは4万円増えているよ。
※年収は給料だけの場合の目安だよ。
税金上の扶養に入れられる年収が136万円に
税金の上で家族を「扶養」に入れられる年収の上限も上がったよ。
- 扶養控除・配偶者控除の対象になる家族:年収123万円以下→136万円以下
- 配偶者特別控除の対象になる配偶者:年収約207万円まで
- 19〜22歳の子の「特定親族特別控除」:年収136万円超〜197万円以下
- 働きながら学校に通う人の「勤労学生控除」:年収150万円以下→163万円以下
※どれも給料だけの場合の目安だよ。
※扶養控除の対象は、原則16歳以上の家族だよ。
※健康保険などの社会保険の扶養とは別のルールだよ。
子育て中は生命保険料控除が最高6万円に
23歳未満の扶養親族がいる人は、一般の生命保険料控除の上限が4万円から6万円に増えたよ。
対象は2012年以後に契約した生命保険(新しい契約)で、2026年分と2027年分だけの特例だよ。
ここでいう扶養親族には、16歳未満の子どもも入るよ(子の年収が給料だけで136万円以下などの条件はあるよ)。
そのため保険料控除申告書に、「年齢23歳未満の扶養親族」を書く欄が新しくできているよ。
ただし、生命保険・介護医療保険・個人年金保険を合わせた上限は今までどおり12万円。
払っている保険料が少ない人や、すでに上限まで使っている人は、増えないこともあるよ。
それと、6万円がそのまま戻ってくるわけではないよ。
税金を計算するときに差し引ける金額が最大2万円増えるということ。実際に減る税金は所得によって違うけど、数千円くらいになることもあるよ。
今年は12月にまとめて精算
基礎控除や給与所得控除などの変更は、1〜11月の毎月の給料には反映されていないよ。
改正のルールが2026年12月から始まったので、1年分を12月の年末調整でまとめて計算し直すしくみだからだよ。
だから今年は、いつもより戻ってくるお金が増える人もいるよ。
ただし、戻る金額は人によって違うし、必ず増えるわけではないよ。
なお、ここで話しているのは所得税のこと。住民税は計算のルールが別で、給与所得控除の変更が反映されるのも2027年度分からだよ。
出す書類はどれ?
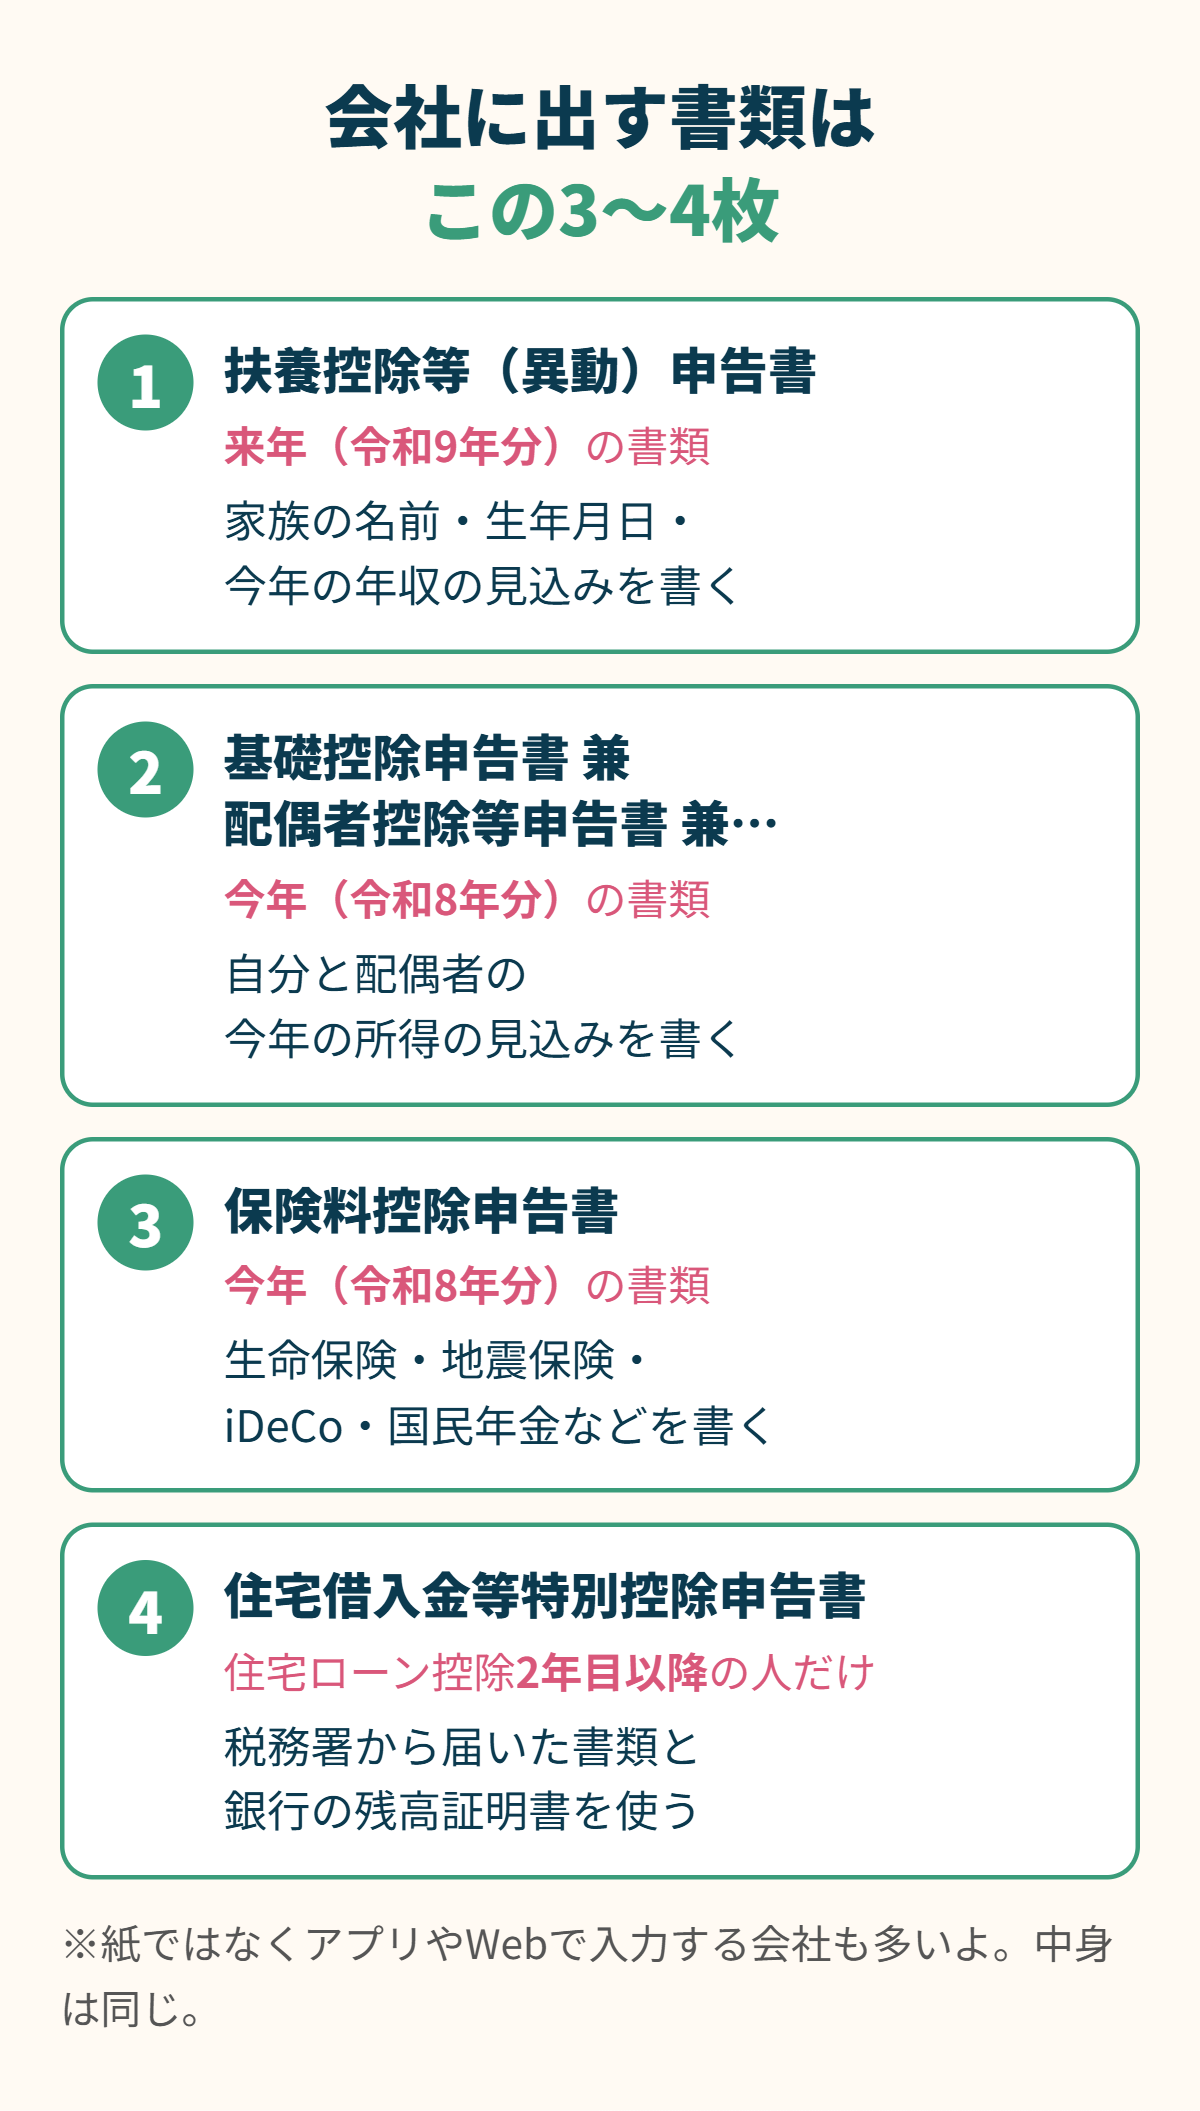
会社に出す書類は、多くの人で3枚。
住宅ローン控除を受けている2年目以降の人は、もう1枚増えるよ。
ちょっとややこしいのが、扶養控除等申告書だけは「来年(令和9年分)」の書類ということ。
来年1月からの毎月の税金を決めるための書類だからだよ。
ほかの書類は「今年(令和8年分)」なので、年分を取り違えないようにしてね。
それと今年は、扶養に入れられる年収の条件が変わったよ。
今年(令和8年分)から新しく扶養に入れられる家族がいたら、令和8年分の扶養控除等申告書を書き直して出す必要があるので、会社に相談してね。
紙ではなく、アプリやWebで入力する会社も多いよ。入力する中身は同じだから安心してね。
基本の書き方は?5ステップで進めよう
ステップ1:必要なものを集める
- 生命保険・地震保険の控除証明書(10〜11月ごろにハガキや封筒で届く)
- 国民年金・iDeCoなどを自分で払っている人は、その証明書
- 自分と家族のマイナンバー(必要かどうかは会社の案内を確認)
- 配偶者や子ども(バイトしている子)の今年の年収の見込み(給料以外の収入があればそれも)
証明書は、書き終わったら申告書と一緒に会社に出すよ。
なくしたときは、保険会社に連絡すれば再発行してもらえることが多いよ。
ステップ2:扶養控除等(異動)申告書を書く
自分の情報と、扶養に入れる家族の名前・生年月日・マイナンバー・年収の見込みを書くよ。
16歳未満の子どもは、下のほうの「住民税に関する事項」の欄に書いてね。
16歳未満の子は所得税の扶養控除の対象ではないけど、住民税の計算などに使われるからだよ。
ひとり親の人は、ひとり親控除の条件に当てはまるか確認して、「ひとり親」の欄にチェックを入れるのも忘れずに。
ステップ3:基礎控除申告書(兼 配偶者控除等申告書 兼…)を書く
名前がとても長い書類だけど、まずは「自分」の今年の所得の見込みを書くよ。
配偶者控除を受ける人や、19〜22歳の子がいる人などは、当てはまる欄も書いてね。
「所得」は、給料だけの人なら年収から給与所得控除を引いた金額のこと。
計算のしかたは書類の裏面や会社の案内に載っているよ。
迷ったら会社の担当者に聞いてみてね。
ステップ4:保険料控除申告書を書く
控除証明書に書かれている金額を、書類の欄に写していくよ。
「証明額」と「申告予定額」の2つが書いてある場合は、ふつうは12月まで払う予定で計算した「申告予定額」を使うよ。
写したら、書類の計算式に沿って控除額を計算してね(Webで入力する会社なら自動で計算されることが多いよ)。
証明書に書いてある「新」「旧」の区分を確認して、正しい欄に書いてね。
今年は、「年齢23歳未満の扶養親族」の有無にチェックする欄が増えているよ。
iDeCoの掛金を自分の口座から払っている人は、同じ書類の「小規模企業共済等掛金控除」の欄に書いて、証明書をつけてね。
給料から天引きされている場合は、ふつうは会社が把握しているので、会社の案内を確認してね。
ステップ5:証明書をつけて提出
会社の締め切りまでに、必要な証明書と一緒に出せばおしまい。Webで出す会社は、案内に沿って入力やアップロードをしてね。
締め切りに遅れると年末調整に間に合わず、自分で確定申告することになる場合もあるので気をつけてね。
書類を出さないとどうなる?
書類を出さないと、税金が多めに引かれたままになることがあるよ。
たとえば保険料控除申告書を出し忘れると、生命保険料などの控除が入らないまま計算されるよ。
扶養控除等申告書を出していないと、そもそも会社で年末調整をしてもらえないよ。
でも、出し忘れても大丈夫。
確定申告をすれば、多く払った分を取り戻せるよ。
年末調整ではできないことは?
次のものは、年末調整では手続きできないよ。
必要な人は、翌年2〜3月の確定申告で自分で手続きしてね。
- 医療費控除(家族の医療費が多かった年)
- ふるさと納税(ワンストップ特例を使わなかった人、寄付先が6自治体以上の人など)
- 住宅ローン控除の1年目
また、副業などで給料以外の所得が20万円を超えた人は、年末調整とは別に確定申告が必要になる場合があるよ。
※20万円以下でも、住民税の申告が必要になる場合があるので注意してね。
【タイプ別】あなたはどれ?ケース別の注意点
ここからは、働き方や家族の状況ごとの注意点だよ。
自分に当てはまるところだけ読めばOK。当てはまらない人はチェックリストまで飛ばしてね。
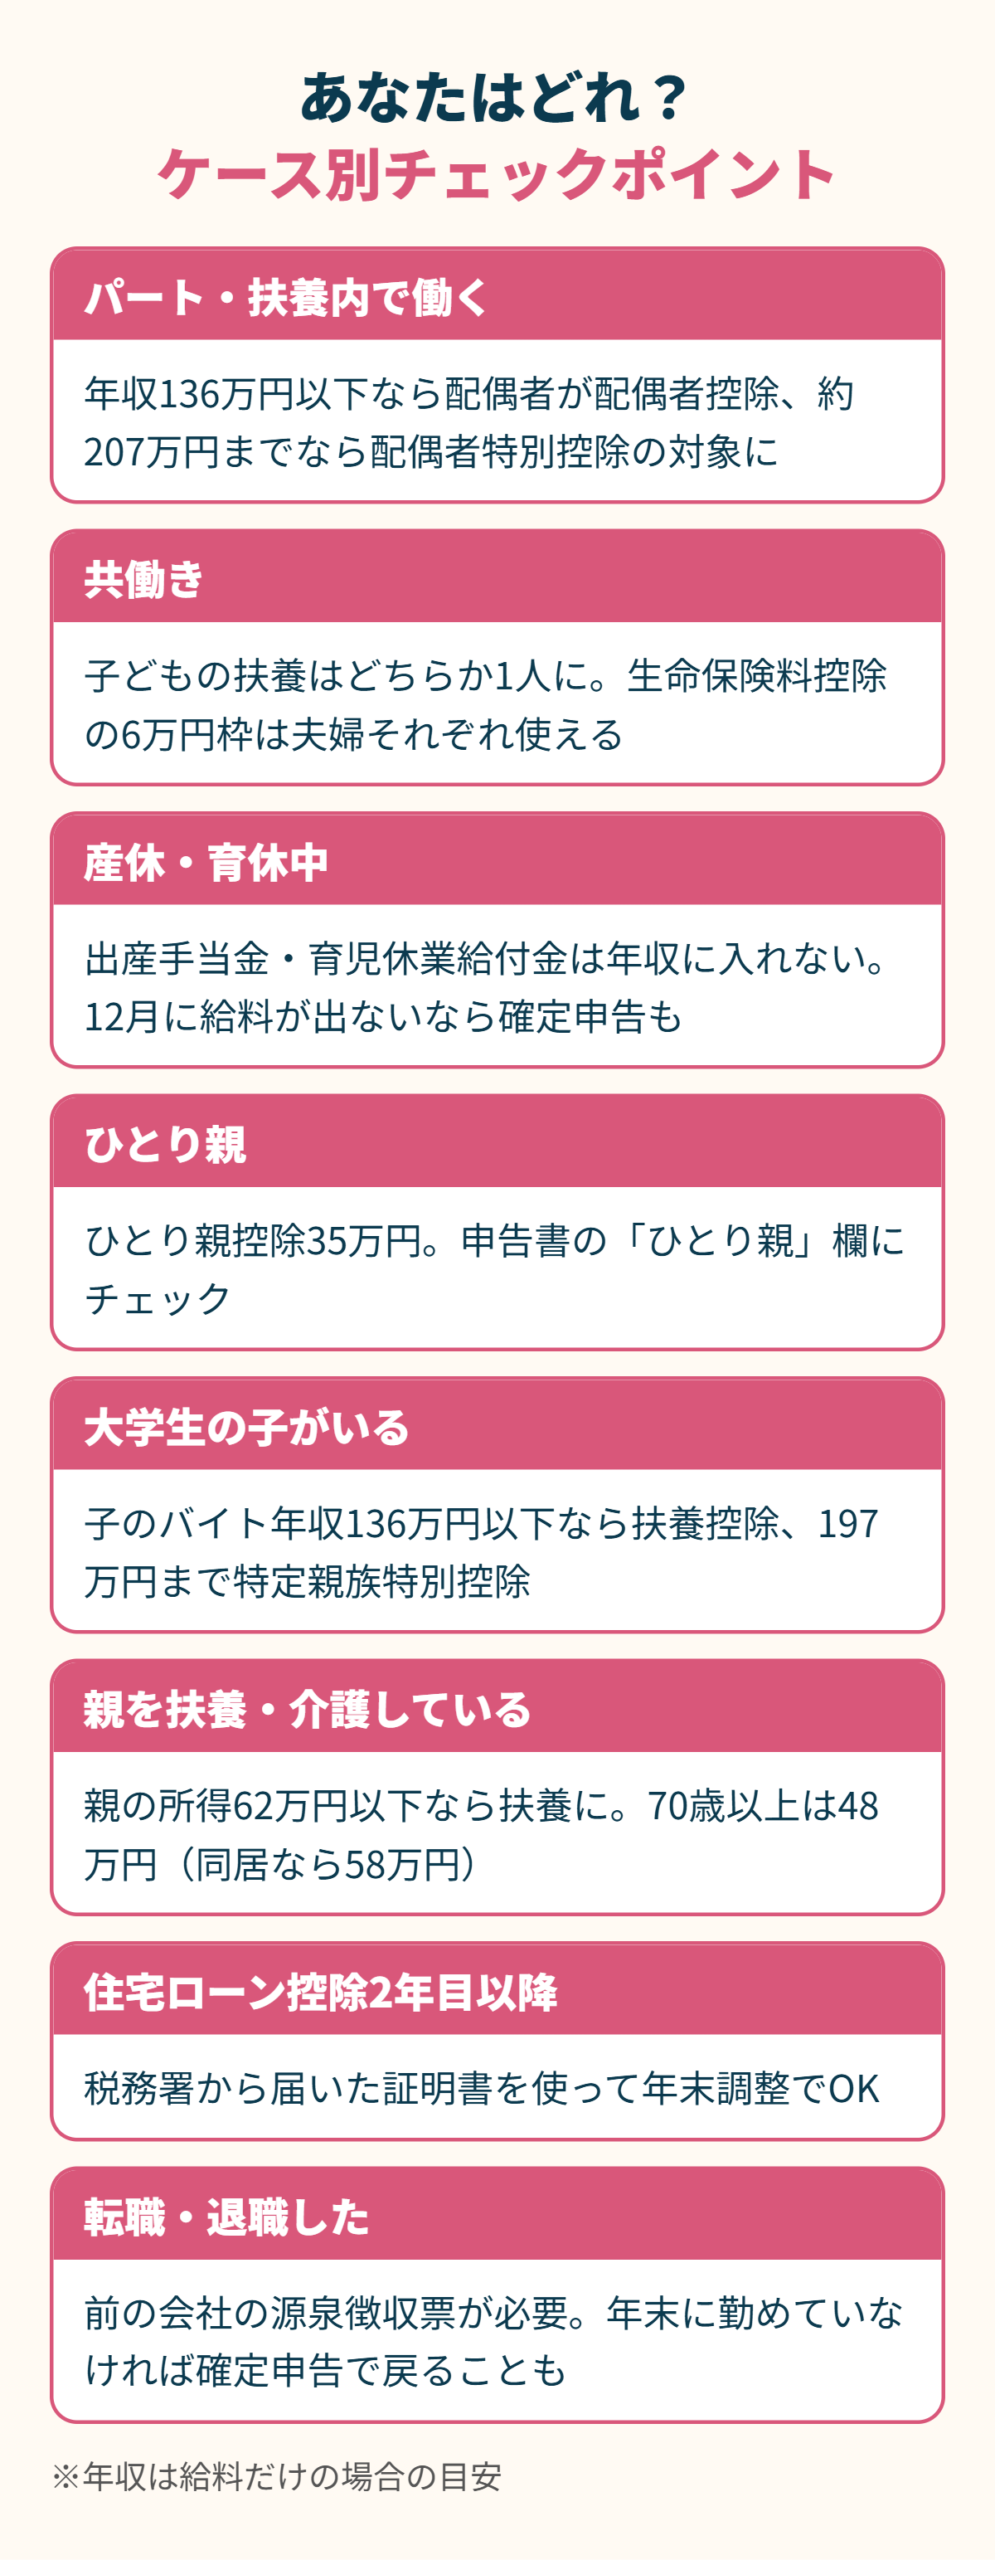
【パート・扶養内で働く人】自分の税金と配偶者の控除をチェック
給料だけなら、自分の所得税は年収178万円まで0円だよ。
そして配偶者の税金では、あなたの年収によってこう変わるよ(配偶者の所得が1,000万円以下の場合)。
- 年収136万円以下:配偶者が配偶者控除(最高38万円)を受けられる
- 年収136万円超〜169万円以下:配偶者が配偶者特別控除(最高38万円)を受けられる
- 年収169万円超〜約207万円:配偶者特別控除は受けられるけど、年収が上がるほど少しずつ減る
※控除の金額は配偶者の所得によっても変わるよ(配偶者の所得が900万円を超えると少なくなる)。
配偶者の年末調整の書類には、あなたの今年の年収の見込みを書く欄があるよ。
12月の給料まで入れた金額を、配偶者に伝えておこう。
注意したいのは、住民税と社会保険は別のルールということ。
住民税は所得税より低い年収からかかることがあるし、社会保険の「106万円・130万円の壁」も税金とは別の話だよ。
社会保険のルールは見直しが進んでいるので、働き方を決めるときは勤務先で最新の条件を確認してね。
パートを掛け持ちしている人は、扶養控除等申告書を出すのはメインの1社だけ。
もう1社の給料は年末調整に入らないので、確定申告が必要になることもあるよ。
もう1社のほうは、毎月の税金が多めに引かれていることが多いので、確定申告をすると戻ってくることもあるよ。
【正社員・共働きの人】子どもの扶養と保険の6万円枠
税金の上では、子どもは夫婦のどちらか1人の扶養にしか入れられないよ。
夫婦で同じ子どもを書いてしまわないよう、どちらにつけるか先に話しておこう。
一般的には、収入が多く税率が高い人の扶養にしたほうが、税金が減る効果は大きくなりやすいよ。
一方で、生命保険料控除の6万円枠は、夫婦それぞれが条件を満たせば使えるよ。
ただし控除を受けられるのは、保険料を実際に払っている人。
子どもの扶養控除をどちらが受けるかとは別の話なので、夫婦それぞれ確認してね。
同じ保険料を夫婦で二重に申告することはできないよ。
契約者の名前ではなく、実際にだれのお金で払っているかで決まるので確認してね。
【産休・育休中の人】給付金は年収に入れない
育休中でも、扶養控除等申告書を出していれば、会社で年末調整を受けられる場合があるよ。
書類は郵送やWebで届くことが多いので、案内を見落とさないようにしてね。
大事なのは、出産手当金・育児休業給付金は税金がかからないお金ということ。
だから、年収の見込みには入れないよ。
育休で給料が少なかった年は、あなたの給料の年収が136万円以下(ほかに所得がない場合)になって、配偶者が配偶者控除を受けられることがあるよ。
配偶者の年末調整の書類に、あなたの年収をきちんと書いてもらおう。
もし配偶者の年末調整に間に合わなかったときは、確定申告や、さかのぼって手続きする方法もあるよ。
12月に給料もボーナスも出ない人は要注意
ここが、今年いちばん大事なところ。
今年の改正(基礎控除・給与所得控除・扶養の条件)は、2026年12月1日から始まったルールだよ。
そして年末調整は、会社がその年の最後の給料を払うときにするもの。
だから、11月30日までに今年最後の給料を受け取って、そのときに年末調整が済んでいる人は、改正前のルールで計算されているよ。
たとえば、育休や休職で年末まで復帰せず、12月1日以降に給料もボーナスも出ない人などだよ。
この場合、今年増えた控除(減税の分)は、年末調整では受け取れないよ。
受け取るには、年が明けてから自分で確定申告(還付申告)をする必要があるよ。
確定申告の義務がない人が税金を取り戻す「還付申告」は、翌年1月1日から5年間できるので、あわてなくて大丈夫。
ただし、今年の給料から所得税がまったく引かれていなかった人は、申告しても戻るお金はないよ。
会社によって年末調整のタイミングは違うので、12月に給料やボーナスが出るか、年末調整がいつになるか、一度会社に確認しておこう。
【ひとり親の人】ひとり親控除を忘れずに
次の条件に当てはまると、ひとり親控除(35万円)を受けられるよ。
- 今、結婚していない(未婚・離婚・死別など。配偶者の生死がわからない場合も含む)
- 生計を一にする子どもがいる(子の年収が給料だけで136万円以下で、ほかの人の扶養親族になっていないなど)
- 自分の合計所得が500万円以下
- 事実婚のような関係の人がいない
扶養控除等申告書の「ひとり親」の欄にチェックを入れてね。
ちなみに来年(2027年分)からは、ひとり親控除が38万円に増えるよ。
【大学生の子がいる人】子のバイト年収を先に聞こう
19〜22歳の子どもがいる場合、子どものバイト年収で控除が変わるよ。
- 年収136万円以下:特定扶養控除(63万円)
- 年収136万円超〜159万円以下:特定親族特別控除(63万円)
- 年収159万円超〜197万円以下:特定親族特別控除(年収に応じて段階的に減る)
※年齢は、ふつうは12月31日時点で判定するよ。
12月のバイト代まで入れた見込み額を、早めに子どもに聞いておこう。
あとから年収が超えていたとわかると、税金を追加で払うことになるからだよ。
【親を扶養している・介護している人】親も扶養に入れられるかも
親の所得が少なければ、親も税金上の扶養に入れられるよ。
条件は、親の今年の合計所得が62万円以下で、あなたと生計を一にしていること。
離れて住んでいても、生活費を仕送りしているなどで生計を一にしていれば、対象になることがあるよ。
年金だけで暮らしている親も、年金の額によっては対象になるので、年金額がわかる書類で確認してみてね。
控除の金額は、親の年齢と同居しているかで変わるよ。
- 70歳以上(1957年1月1日以前生まれ)の親:48万円
- 70歳以上で同居している親:58万円
- 16〜69歳の親:38万円
入院中でも同居あつかいになるけど、老人ホームに入っている場合は同居にならないよ。
同じ親を兄弟姉妹で二重に扶養に入れることはできないので、だれの扶養にするか先に話しておこう。
書くのは、扶養控除等申告書の「控除対象扶養親族」の欄だよ。
介護している場合は、ここもチェック
親が要介護認定を受けているだけでは、障害者控除の対象にはならないよ。
でも、65歳以上で、市区町村から障害者に準ずると認定されていれば、障害者控除が受けられるよ。
- 障害者:27万円
- 特別障害者:40万円
- 同居している特別障害者:75万円
認定のしかたは、親が住んでいる市区町村の窓口に問い合わせてみてね。
それと、親の国民健康保険料・介護保険料・後期高齢者医療保険料をあなたが払っているなら、保険料控除申告書の「社会保険料控除」の欄に書けるよ。
ただし、親の年金から天引きされている分や、親の口座から引き落とされている分は、あなたの控除には入らないよ。
親の医療費をあなたが払った場合は、確定申告の医療費控除に入れられるよ。
【住宅ローン控除を受けている人】2年目からは年末調整でOK
住宅ローン控除は、1年目だけは確定申告が必要だよ。
2年目からは、会社の年末調整で受けられるよ。
使うのは、税務署から届く「年末調整のための住宅借入金等特別控除証明書」と、それとセットになっている「住宅借入金等特別控除申告書」。
紙で受け取る場合は、入居2年目の11月下旬ごろに、2年目以降の分がまとめて郵送されるよ。
来年以降の分も入っているので、捨てずに保管しておいてね。
e-Taxで電子データとして受け取る方法もあるよ。
入居した時期などによっては、銀行から届く「年末残高証明書」も必要になるので、会社の案内を確認してね。
夫婦それぞれがローンを組んでいる場合は、それぞれが自分の会社の年末調整で申告するよ。
証明書をなくしてしまったら、税務署に相談すると再交付の手続きができるよ。
【今年転職・入社した人】前の会社の源泉徴収票を出す
今年の途中で転職した人は、前の会社の源泉徴収票を今の会社に出してね。
前の会社の給料と合わせて、1年分の税金を計算するために必要だからだよ。
手元にない場合は、前の会社に発行をお願いしよう。
【12月に退職する・退職した人】確定申告で戻ることがある
12月に退職する人も、最後に給料が出た時期によっては、今年の改正分が年末調整に入らないことがあるよ。
11月30日までに最後の給料を受け取って年末調整が済んでいる場合などは、育休中の人と同じで、改正後の控除を受けるには確定申告が必要になるよ。
年の途中で退職して、年末にどこにも勤めていない人は、そもそも年末調整を受けていないことが多いよ。
毎月の給料から引かれた税金が多すぎることもあるので、確定申告をすると税金が戻ることがあるよ。
申告には、前の会社からもらった源泉徴収票を使うので、なくさないようにしてね。
還付申告は5年さかのぼってできるよ。
今日やることチェックリスト
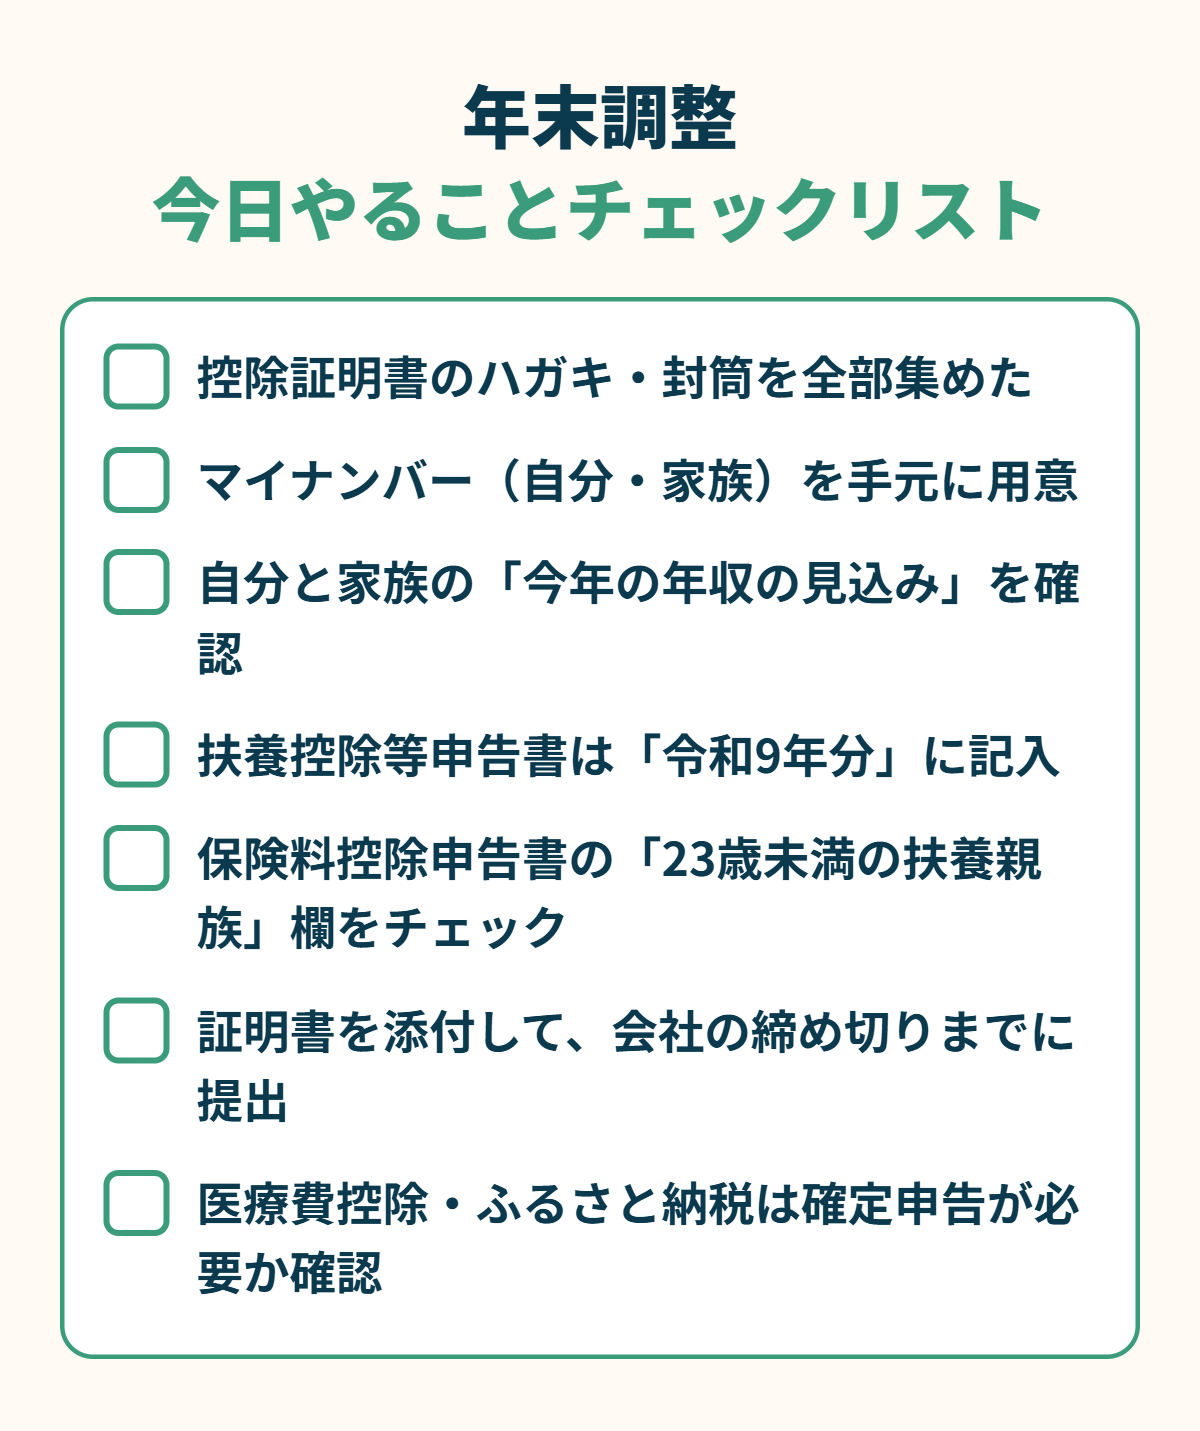
上から順番にやっていけば、書類はちゃんと書き終わるよ。
12月に給料もボーナスも出ない人は、年明けに確定申告(還付申告)をするのも忘れずにね。
書き方に迷ったら、年末調整ナビで自分が書く欄をチェックしてね。
まとめ
2026年の年末調整は、変更点が多い年。
でも私たちがやることは、いつもどおり書類を書いて出すだけだよ。
しかも今年は、12月にまとめて計算し直すから、戻ってくるお金が増える人もいるよ。
家族の年収の見込みと、23歳未満の子どもの欄だけはしっかり確認して、締め切りまでに出しておこう。
そして、12月に給料が出ない人や、退職した人は、年明けの確定申告も忘れずにね。